تاریخ:


 خلاصه بازی لیورپول - برایتون
 درس صد و هشت
مدیرعامل بانک کارآفرین:
استفاده از عقود قسطی عامل کاهش ناترازی بانکها
براساس نتایج مدل اقتصادسنجی تخمین زده شده که عوامل مهم اثرگذار کمی بر اختلال ترازنامه بانکها عبارت از تمرکز سبد اعتباری بانکها، نرخ بازدهی داراییهای بانک، حجم میزان اقلام زیر خط و همچنین نسبت بدهی به دارایی بانکها است.
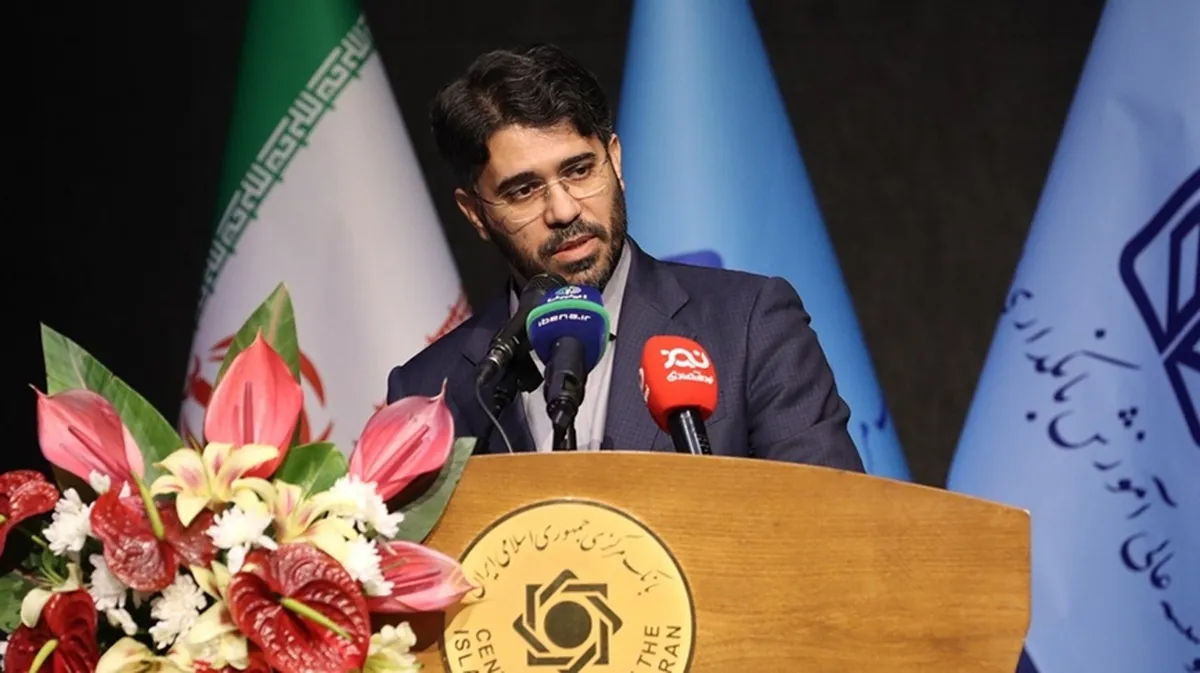
مدیرعامل بانک کارآفرین در سی و سومین همایش بانکداری اسلامی گفت: استفاده از عقود قسطی میتواند در کاهش ناترازی بانکها اثرگذار باشد و باید به سمت استفاده از عقود قسطی در بانکها حرکت کنیم.
به گزارش روابط عمومی بانک کارآفرین سیوسومین همایش بانکداری اسلامی از روز گذشته (هفتم شهریور ماه) آغاز به کار کرد و تا امروز ادامه داشت.
در روز دوم این همایش که به ارائه مقالات تخصصی اختصاص یافت دکتر احمد بهاروندی، مدیرعامل بانک کارآفرین به ارائه مقالهای پرداخت.
مدیرعامل بانک کارآفرین در مقاله خود به بررسی اثر تمرکز سبد اعتباری بانکها بر اختلال رشد ترازنامه بانکها پرداخت. همچنین در این مقاله سنجهای جدید با عنوان اختلال در رشد ترازنامه بانک، برای محاسبه ناترازی در شبکه بانکی ارائه کرد. اساس و شالوده تحقیق بهاروندی براساس آیه هفت سوره مبارکه حشر با تاکید بر برقراری عدالت برای تمامی آحاد اجتماعی بود.
در این ارائه مدیرعامل بانک کارآفرین تأکید کرد: کارکرد و نقش بانکها به عنوان واسطهگر مالی تجمیع و بازتخصیص منابع است.
وی در مقاله خود لزوم ایجاد گردش در اعتبار بین آحاد اقتصادی، به عنوان یکی از مهمترین شاخصهای عدالت در تخصیص تسهیلات را نیز مورد تأکید قرار داد.
نکته مهم و قابل توجه دیگری که در این مقاله به آن اشاره شده گردش تسهیلات بین متقاضیان متفاوت به عنوان یکی از پیشرانهای اصلی رشد اقتصادی است، اما در عین حال در یک اقتصاد با وجود تورمهای مزمن نسبتا بالا بدیهی است که گیرندگان تسهیلات کلان میل به تمدید اصل تسهیلات داشته باشند.
مدیرعامل بانک در مقاله نشان داد: براساس آخرین اطلاعات منسجم منتشر شده توسط بانک مرکزی در اسفند ماه ۱۴۰۱ حدود ۴۰٪ از تسهیلات بانکها تسهیلات کلان جاری و غیرجاری است و این مهم در صورت عدم گردش بین متقاضیان متفاوت میتواند باعث کاهش نقدینگی برخی از بنگاههای اقتصادی بخصوص SME ها باشد.
بهاروندی در بخش دیگری از مقاله عنوان کرد: با توجه به اطلاعات منتشر شده توسط بانک جهانی در مورد دسترسی به خدمات مالی خانوار به عنوان یکی دیگر از کانالهای اثر پذیر در اختلال رشد ترازنامه بانکها، نشان داده شد که دسترسی به خدمات مالی برای اشخاص بیش از ۱۵ سال حدود ۲۵ درصد است.
وی افزود: این نسبت در قیاس با سایر کشورهای خاورمیانه و آفریقای شمالی بیشتر است اما نسبت به کشورهای با درآمد بالاتر که بطور میانگین حدود ۵۴٪ هستند اندکی پایین است.
در نهایت مدیرعامل بانک توضیح داد: براساس نتایج مدل اقتصادسنجی تخمین زده شده که عوامل مهم اثرگذار کمی بر اختلال ترازنامه بانکها عبارت از تمرکز سبد اعتباری بانکها، نرخ بازدهی داراییهای بانک، حجم میزان اقلام زیر خط و همچنین نسبت بدهی به دارایی بانکها است.
لازم به ذکر است که این مقاله با هدایت بهاروندی، مدیرعامل بانک کارآفرین و همکاری سایر کارشناسان بانک، از جمله دکتر هادی حیدری، مدیر ریسک و مطالعات اقتصادی، راضیه پاپی، کارشناس ریسک و راضیه کریم الهی کارشناس ریسک تهیه شده است.


لینک کوتاه: کپی لینک
مراسم اهدای نشان افتخار به «لاهوتخان» در تهران در دوران احمدشاه (عکس) علت بههمریختن تنظیمات خودرو پس از تعویض باتری چیست؟ موجودات عجیبی در سوخت قدیمی کشتیهای غرقشده در جنگ جهانی دوم زندگی میکنند! فلسفۀ «علم»؛ آیا علوم تجربی «واقعیت» را توصیف میکنند؟ بزرگترین چنگال تاریخ یک متر طول داشت؛ اما کاربردش آن چیزی نبود که فکر میکنید(+عکس) پهپاد برقی شرکت آلمانی به سرعت باورنکردنی ۷۷۷ کیلومتربرساعت دست یافت «ورزش کردن سربازان در حیاط پادگان» در دوران احمدشاه (عکس) ارتباط نگرانکننده یک مکمل رایج با نارسایی قلبی جهان واقعی چگونه است اگر همه چیز تنها تفسیر مغز ما باشد؟ چرا هواپیماها در آسمان با هم برخورد نمیکنند؟ ماجراهای منصور و منچستر ؛ چگونه خاندان معروف اماراتی باشگاه معروف انگلیسی و زمین های شهر را تصاحب کرد؟ سعید عابدی یکی از فعالان سینما درگذشت تمدید تعلیق پروازهای شرکت هواپیمایی مصر به ریاض معطلی یکساعته استقلال در آسمان امارات؛ کاروان آبیها اجازه فرود نداشت! ادعای روبیو درباره بازگشت ماچادو به ونزوئلا