تاریخ:


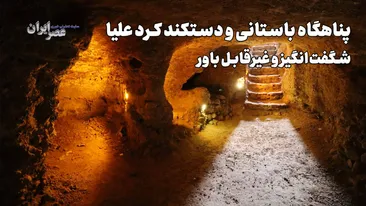
 پناهگاه زیرزمینی کرد علیا؛ راز شهری که زیر زمین پنهان شده است / ۲ هزار سال پیش با الهام از لانه مورچهها ساخته شد
 درس صد و یازده
نقش بيمه در مديريت حوادث طبيعي
کشور ما از نظر تنوع و تعداد حوادث طبیعی و شدت خسارتهای ناشی از حوادث طبیعی در رده کشورهای پرحادثه قرار دارد و هر ساله، حوادث متنوع و متعددی از قبیل سیل و زلزله مناطق مختلف کشور را با خسارتهای گسترده روبهرو کرده است.
دنیای اقتصاد: تجربه کشورهای دیگر نشان ميدهد که مردم، دولت و شرکتهای بیمه و سازمانهای حمایتی به طور مشترک در جبران خسارت حوادث طبیعی سهیم هستند. نکته قابل توجه این است که کشور ما در استفاده مطلوب از سازوکار بیمهاي برای جبران خسارتهای سیل و زلزله، که یکی از راهحلهای رایج در جهان است، غفلت جدی کرده است.
در حال حاضر خدمات بیمهای، بیش از پیش توسعه یافته و خطرهایی که در گذشته بیمهناپذیر تلقی ميشدند، امروزه در شمار خطرهای بیمه پذیر در آمدهاند؛ از جمله خطر زلزله و سیل و توفان که طبق ضوابط و مقررات خاصی بیمه ميشوند.
این کار در شرکتهای بیمه با توسل به تکنیکهای ویژه متداول در امر بیمهگری، از جمله توزیع ریسک و استفاده از خدمات بیمهگران اتکایی انجام ميشود. این نکته نیز بسیار اهمیت دارد که تعهدات بیمهگران باید به نحوی باشد که در صورت وقوع حادثه امکان جبران خسارت وجود داشته باشد و این شرکتها دچار ورشکستگی نشوند.
از این رو، در مواردی ممکن است قبول تعهد تنها در مورد بخشی از سرمایههای در معرض خطر ممکن باشد و این شیوهاي است که امروزه در بعضی از کشورهای زلزلهخیز رایج شده است.
به نظر ميرسد بیمهگران کشور ما نیز باید به مکانیسمی خاص رجوع کنند تا بیمه خطر حوادث طبیعی به طور گسترده و فراگیر، اموال و داراییهای طبقات مختلف مردم را تحت پوشش قرار دهد. نکته مهم در این بین این است که کشور ما نتوانسته زمینه مشارکت آحاد جامعه را در جبران خسارت فراهم کند و در نتیجه در کاهش درصد مشارکت دولت ناتوان بوده است.
بررسی تطبیقی و تجزیه و تحلیل مدلهای جبران خسارتها در کشورهای جهان که از کشورهای زلزلهخیز در قارههای مختلف جهان و کشورهای پیشرفته صنعتی در حال توسعه هستند، نشان ميدهد که در تمامی این کشورها صندوقهایی مشابه با نامهای «صندوق حوادث طبیعی فاجعهآمیز» تاسیس و قوانین «بیمه حوادث طبیعی» تصویب شده که با هدف مقابله با آثار ویرانگر حوادث طبیعی و جبران خسارتهای ناشی از بلایای طبیعی فعالیت ميکنند.
بخشی از منابع این صندوقها از محل بودجه عمومی دولت و بخشی نيز توسط بیمهگذاران در قالب عوارض پرداختی به دولت تامین ميشود.
در این دسته از کشورها، برخی از بیمهنامههای خطر حوادث طبیعی از قبیل بیمه اماکن مسکونی، اجباری بوده و برخی نیز اختیاری است. در بین کشورهای مذکور برخی بر حسب شدت یا میزان احتمالی وقوع خطر حوادث طبیعی تقسیمبندی انجام دادهاند.


لینک کوتاه: کپی لینک
مهر ماه سبز بورس با چاشنی احتیاط/ صعود ادامه دارد؟ چرا ایرانیها از فرزند اول به دوم نمیرسند؟ نابودی سلولهای سرطانی مقاوم به دارو با طب سنتی چین «فرخ لقا هوشمند و همسرش، رضا هوشمند» در جوانی؛ دهه 30 (عکس) طرح میانجی ها برای ایران - آمریکا : بازگشایی تنگه هرمز/ هسته ای در برابر رفع تحریم / احتمال ضمانت چین این نخستین تصویر واقعی از هواپیمای فضایی فوق سری چین است مقام آمریکایی: ایرانی ها بهتر است پیش از انتخابات توافق کنند/ ترامپ پس از شکست جمهوریخواهان ممکن است از آنها انتقام بگیرد تراژدی در کارگاه تولید پلاستیک؛ برادر معتاد در لای دستگاههای صنعتی جان باخت(+عکس دلخراش) ۵ عامل کبد چرب / چطور کبد سالم داشته باشیم؟ اقتصادِ به دام انداختن مشتری؛ وقتی غفلت خریدار، فرصت فروشنده میشود تهدید بمب های نرم (گرافیتی)؛ خاموشی موقت یا تخریب زیرساخت برق؟ سفر 20 ساعته لاوروف به آمریکا / لغو عکس یادگاری به دلیل اعتراض اروپایی ها گروه 20 در سایۀ جنگ و بحرانهای بینالمللی؛ آیا آمریکا میتواند جهان چندقطبی را به میز مذاکره بکشاند؟ دیدنی های امروز؛ از مراسم هالوین تا روز مردگان مصدومیت ۵ نفر در پی برخورد خودروها با یک راس اسب در البرز